고물가·고금리 기조가 장기화되면서 소비자의 지출 절약 방식이 더욱 정교해지고 있다. 과거에는 안 쓰는 지출을 무작정 줄이는 ‘무지출 챌린지’가 유행했다면, 최근에는 일상적인 소비 과정에서 발생하는 100원 단위의 잔돈을 자동으로 굴리거나 소소한 참여로 실질적인 현금성 포인트를 얻는 ‘잔돈 금융’과 ‘앱테크 2.0’이 새로운 재테크 트렌드로 자리 잡았다.
◇ 카드 긁을 때마다 자동 저축… 일상 속 ‘잔돈 금융’ 열풍
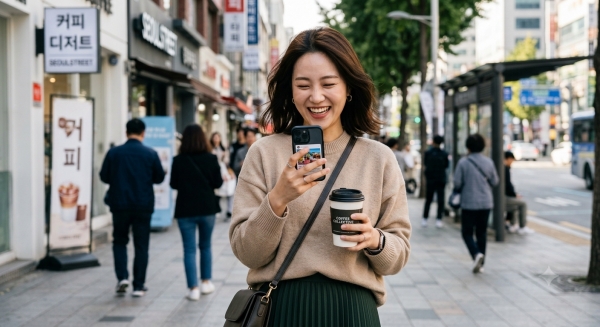
직장인 A씨(31)는 체크카드로 결제할 때마다 1,000원 미만의 잔돈이 자동으로 펀드나 적금 계좌로 입금되는 서비스를 이용 중이다. 예를 들어 4,500원짜리 커피를 마시면 남은 500원이, 1만 2,200원짜리 점심을 먹으면 800원이 저절로 모인다. A씨는 "따로 신경 쓰지 않아도 한 달이 지나면 몇 만 원 단위의 돈이 쌓여 있다"며 "소액이라 부담이 없고, 모인 돈으로 주식이나 소액 펀드에 투자하는 재미가 쏠쏠하다"고 전했다.
주요 금융사와 핀테크 플랫폼들은 이러한 소비자 니즈에 발맞춰 잔돈 금융 서비스를 대폭 강화하고 있다. 결제 잔돈을 소액 투자(해외 주식, 금, 채권 등)로 바로 연결해 주거나, 매일 잔돈에 추가 우대 금리를 제공하는 잔돈 전용 적금 상품이 대표적이다. 티끌을 모아 실질적인 자산으로 키우는 '단위의 세분화'가 금융 소비의 기본값으로 자리 잡은 셈이다.
◇ 단순 출석체크는 옛말… 미션형·퀴즈형으로 진화한 ‘앱테크 2.0’
보상형 애플리케이션 서비스도 진화했다. 기존 앱테크가 화면을 켜거나 단순히 출석 도장을 찍어 1~2원을 적립하는 방식이었다면, 최근 주목받는 ‘앱테크 2.0’은 소비 생활 및 건강 관리와 밀접하게 연계된 ‘미션 수행형’이다.
가까운 매장에 방문해 인증샷을 찍거나, 걸음 수에 맞춰 지역 상권 쿠폰을 받기도 하고, 금융 퀴즈를 풀거나 영수증을 인증해 현금성 포인트를 쌓는 방식이다. 이렇게 모인 포인트는 기프티콘 구매를 넘어 곧바로 계좌 입금이나 카드 대금 차감으로 활용할 수 있어 실질적인 생활비 절감 효과를 낸다.
◇ "짠테크 아닌 똑똑한 자산 관리"… "지속성 유지가 핵심"
이 같은 현상은 단순한 '구두쇠 소비'나 '짠테크'를 넘어, 디지털 환경에 익숙한 소비자들이 금융을 접하는 방식이 한층 실용적으로 변한 결과로 해석될 수 있다. 일상적인 소비 동선 내에서 자연스럽게 금융 혜택을 챙기는 효율성을 추구하는 것이다.
다만, 소액 적립에 치중하다 오히려 불필요한 앱 이용이나 미션 달성을 위한 과도한 개인정보 제공, 혹은 소액 결제 자체의 남발로 이어지지 않도록 경계할 필요도 있다.
잔돈 금융과 앱테크 2.0의 가장 큰 장점은 진입장벽이 낮아 누구나 쉽게 금융 습관을 만들 수 있다는 점이다. 단기적인 포인트 수집에 그치지 않고, 모인 자금을 비상금이나 소액 투자로 확장해 지속 가능한 자산 관리 체계로 연결하는 것이 중요하다.